
حققنا 1.35 مليار جنيه تمويلات في الربع الأول.. ونسبة التعثر لدينا "صفرية" فعلياً بـ 0.3%
أيمن عبد الحميد فى حوار لـ«بنوك أونلاين»: نستهدف 5 مليارات جنيه تمويلات بنهاية 2026.. و«التمويل الأخضر» رهاننا الجديد
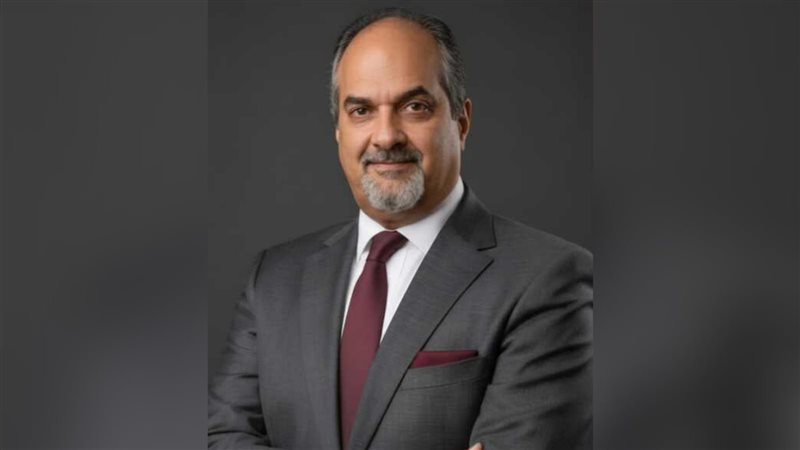
أيمن عبدالحميد العضو المنتدب لشركة التعمير للتمويل العقاري «الأولى»
• لدينا تسهيلات قائمة بنحو 3.25 مليار جنيه.. وننتظر 2 مليار جنيه تسهيلات بنكية جديدة
• نخطط لعملية "توريق" قبل نهاية العام لتجديد دورة رأس المال.. وحقوق الملكية قفزت لمليارين
• أطالب بـ "شهادات استدامة" رسمية للمشروعات العقارية.. والتمويل تحت الإنشاء "ضرورة" لإنقاذ السوق
في وقت تموج فيه الأسواق العالمية والمحلية بمتغيرات اقتصادية حادة، وتتسارع فيه وتيرة التضخم لتضع القوة الشرائية للمواطن في اختبار صعب، يبرز قطاع التمويل العقاري كطوق نجاة وحيد لسوق العقارات المصري، وفي قلب هذا المشهد، تقف شركة "التعمير للتمويل العقاري - الأولى" كحائط صد استثماري يعتمد على خبرة تراكمية تمتد لأكثر من عشرين عاماً.
التقت بوابة «بنوك أونلاين» في هذا الحوار مع أحد أبرز القيادات في قطاع التمويل بمصر، أيمن عبد الحميد، العضو المنتدب والرئيس التنفيذي لشركة «الأولى»، لاستكشاف كواليس الإدارة ورؤيته للسوق ، ولم يقتصر الحديث على استعراض الأرقام المليارية التي حققتها الشركة خلال الربع الأول، والكشف عن استراتيجية الشركة في مواجهة تثبيت أسعار الفائدة، وخططها لابتكار منتجات تمويلية مستدامة، بل امتد ليطرح «خارطة طريق» واضحة لمستقبل الاستثمار العقاري.
● لنبدأ من لغة الأرقام.. كيف كان أداء "الأولى" في الربع الأول من العام الجاري؟
حققت الشركة نتائج قوية تعكس مرونة نموذج أعمالنا؛ حيث بلغ حجم التمويلات الممنوحة نحو 1.35 مليار جنيه، نتج عنها صافي أرباح قارب الـ 135 مليون جنيه، و الملاحظ في هذه النتائج أن قطاع الأفراد استحوذ على حصة تتراوح بين 35% إلى 40% من إجمالي التمويلات، بينما توزعت النسبة المتبقية على محافظ الشركات والمطورين.
● حققتم نتائج مبهرة في 2025؛ تمويلات بـ 4.7 مليار جنيه وأرباحاً بـ 369 مليوناً.. هل تتوقعون تكرار هذا السيناريو بنهاية العام الجاري ، وهل هناك نية لإعادة النظر في المستهدفات؟
نحن نسير بخطى ثابتة؛ وخطتنا (Budget) تستهدف الوصول بحجم تمويلات إلى 5 مليارات جنيه وصافي أرباح بقيمة 470 مليون جنيه بنهاية العام.
أما بالنسبة لإعادة الدراسة، فنحن نراقب الموقف بحذر؛ الظروف الاقتصادية العالمية والتوترات الجيوسياسية الراهنة تفرض علينا التريث، لن نتسرع في تعديل مستهدفاتنا الآن، سننتظر نتائج الربع الثاني، فهي التي ستحسم قرارنا بشأن استمرار الموازنة الحالية أو إجراء مراجعة شاملة لها.
● ماذا عن الموقف المالي للشركة حالياً من حيث الملكية ورأس المال؟
حقوق الملكية قفزت إلى 2025 مليار جنيه بعد توزيعات الأرباح المعتمدة، بينما يبلغ رأس المال المدفوع حالياً 1.504 مليار جنيه ، أما إجمالي المديونيات المستحقة للشركة لدى العملاء فقد وصلت إلى 12.5 مليار جنيه.
● وبالنسبة لقاعدة العملاء ونسبة التعثر، كيف تبدو الأرقام؟
لدينا قاعدة عريضة جداً؛ فقد تخطينا حاجز الـ 41 ألف عميل منذ تأسيس الشركة، منهم حالياً 24 ألف عميل قائم يسددون بانتظام، والباقي أتموا سداد تمويلاتهم، هناك أكثر من 30 ألف عميل من فئتي محدودي ومتوسطي الدخل، نحن شركة تخدم كافة شرائح المجتمع، وهناك عملاء "متكررون" يعودون إلينا لإعادة تمويل وحداتهم بعد ارتفاع قيمتها السوقية، وهو ما نعتبره شهادة ثقة في خدماتنا.
أما عن "نقطة القوة" الحقيقية، فهي نسبة التعثر التي لا تتجاوز 0.3% (ثلاثة من عشرة في المائة)، وهي نسبة ضئيلة جداً تعكس جودة المحفظة الائتمانية واختياراتنا الدقيقة للعملاء.
● في ظل تثبيت أسعار الفائدة مؤخراً.. كيف تقرأ مشهد التمويل في مصر؟
كنا نتوقع بداية دورة تيسير نقدي (خفض الفائدة) بنسبة 6% إلى 8% هذا العام، لكن الضغوط التضخمية وارتفاع أسعار الطاقة عالمياً دفعت البنك المركزي للتثبيت. هذا التثبيت إيجابي لمحاربة التضخم، لكنه يمثل تحدياً لتكلفة التمويل.
نحن كشركة لا نقترض بالمعنى التقليدي، بل نعتمد على تسهيلات ائتمانية بضمان محافظنا، لدينا حالياً تسهيلات قائمة بنحو 3.25 مليار جنيه، وهناك بنكان يدرسان حالياً منحنا تسهيلات إضافية بقيمة 2 مليار جنيه، مما يعكس ثقة الجهاز المصرفي في ملاءة "الأولى".
● أطلقتم مؤخراً منتج "التمويل الأخضر".. ما هي تفاصيله وكيف تدعمون الاستدامة؟
بدأنا بالفعل تفعيل التمويل الأخضر، ومنحنا خصماً خاصاً لأحد المطورين على وحدات إدارية بمشروع يدعم معايير الاستدامة اللافت هنا أن هذا الخصم تتحمله الشركة من "هامش ربحها" الخاص وليس من جهة خارجية، كنوع من المسؤولية ودعم هذا التوجه.
● هل هناك معوقات تواجه توسع هذا المنتج؟
نحن نطالب بوجود تمويل مخصص "أخضر" من البنوك أو جهات دولية بأسعار فائدة تفضيلية، ونحن نحاول إقناعهم بأن دعم هذا القطاع هو المستقبل، نحتاج إلى سيولة "أرخص" لنتمكن من التوسع في منح التمويلات الخضراء للجمهور بشكل أوسع.
● ذكرت أن نسبة التعثر ضئيلة جداً (0.3%)، لكن في ظل الضغوط الحالية، كيف تتعامل "الأولى" مع العملاء الذين يواجهون صعوبات في السداد، خاصة من شريحة محدودي الدخل؟
نحن ندرك تماماً حجم الضغوط الاقتصادية؛ لدينا بالفعل عملاء من "المشروع القومي" (2005-2010) يمثلون نحو 7% من المحفظة، وهؤلاء يحتاجون لآلية تعامل خاصة، وقد تلقيت طلبات من عملاء لجدولة المديونية أو مد فترة السداد بسبب نقص السيولة.
سياستنا الواضحة كإدارة ومجلس إدارة هي "تجنب سحب الوحدة"، هدفنا ليس الاستحواذ على العقار، بل مساعدة العميل على تخطي عثرته لنسترد أموالنا مع هامش الربح المتفق عليه.
لذا، نوافق على تمديد المهل الزمنية طالما لا يخالف ذلك القواعد القانونية، لأن الاستقرار الاجتماعي للعميل هو جزء من استقرار محفظتنا.
● هل هناك نية لطرح سندات توريق خلال العام الجاري لتوفير سيولة جديدة؟
نعم، هناك احتمال كبير لإجراء عملية توريق قبل نهاية العام، لكننا لم نحدد الحجم أو الموعد الدقيق بعد، و الغرض من التوريق هنا ليس سد فجوة تمويلية، فمركزنا المالي قوي، بل نهدف إلى "تنظيف" سجلاتنا من مجموعة من الديون القائمة لنتمكن من إعادة منح تمويلات جديدة لنفس العملاء أو لغيرهم، مما يجدد دورة رأس المال.
● وهل ننتظر زيادة جديدة في رأس المال قريباً؟
في الوقت الحالي، لا يوجد مخطط لزيادة رأس المال؛ فنحن لا نحتاج لذلك ،لقد قمنا بزيادة كبيرة في مارس الماضي بنسبة 105%، ليرتفع من 734 مليون جنيه إلى 1.504 مليار جنيه، مؤشراتنا وملاءتنا المالية والسيولة لدينا أعلى بكثير من الحدود الدنيا المقررة رقابياً، كما أن نسبة التسهيلات البنكية إلى حقوق الملكية لم تتجاوز 5 أضعاف، بينما يُسمح لنا بالوصول إلى 10 أضعاف، مما يعني أن أمامنا مساحة كبيرة للنمو دون الحاجة لضخ رؤوس أموال جديدة
● هل لك أن تطلعنا على أبرز ما تم التوصل إليه من نتائج وتوصيات خلال اجتماعكم الأخير مع الدكتور إسلام عزام والقيادات الجديدة بالهيئة العامة للرقابة المالية؟
كان اجتماعاً مثمراً للغاية بتوجيهات من الدكتور إسلام لبحث سبل دعم القطاع. طالبنا الهيئة بدور أكبر في توفير "البيانات الإحصائية"؛ فالبيانات المتاحة على الموقع الإلكتروني غير كافية لرسم استراتيجيات طويلة الأمد، نحن بحاجة لبيانات جغرافية دقيقة لنعرف المناطق التي تحتاج لتركيز تمويلي، وتصنيفات عمرية للعملاء لنبتكر برامج مخصصة لكل فئة.
● وهل شملت المطالب حلولاً لتمويل الوحدات تحت الإنشاء؟
بالفعل، طلبنا من الهيئة التدخل لدى البنك المركزي لفتح باب "التمويل تحت الإنشاء" بشروط وقيود محددة، هذا الملف حيوي جداً للسوق حالياً، وتقنينه سيغير وجه القطاع العقاري بالكامل، ويقلل المخاطر على المطور والممول على حد سواء.
● لديكم شركة شقيقة وهي "التعمير للتطوير العقاري".. هل تمنحونها "امتيازاً حصرياً" في تمويل وحداتها؟
إطلاقاً، نحن نتعامل بمنطق استثماري بحت، "التعمير للتطوير" شركة شقيقة ونمول وحداتها ووحدات هيئة المجتمعات العمرانية المسوقة من خلالها، لكن لا يوجد "احتكار"، أنا دائماً أقول للمطورين: "لا تظلمني ولا تظلم العميل"؛ فلا يصح أن أركز محفظتي في مشروع واحد، ولا ينبغي حرمان العميل من اختيار جهة تمويل أخرى قد تقبله إذا رفضته أنا، نحن نمول "العميل" الذي يشتري من المطور، ولا نمول المطور ذاته.
● تقدمون منتج "الإجارة" بآليتين مختلفتين.. هل يمكن تبسيط هذه الفلسفة للمواطن العادي؟
منتج الإجارة لدينا ينقسم لمسارين:
- الإجارة المنتهية بالتمليك: وهي أن نشتري نحن الوحدة للعميل، ثم نؤجرها له بعقد يمتد من 3 إلى 10 سنوات، ويسدد العميل "إيجاراً" يتضمن جزءاً من أصل الدين وهامش الربح، وفي نهاية المدة تصبح الوحدة ملكه تماماً.
- إعادة الاستئجار (Sale and Leaseback): وهذا مخصص لمن يمتلك عقاراً بالفعل ويحتاج لسيولة نقدية، يبيع لنا وحدته (بضمان العقار)، ويحصل على السيولة التي يحتاجها، ثم يستأجرها منا بعقد إيجار، وعند سداد كامل القيمة تعود ملكية العقار له مجدداً.
● هل نجح الإعلام والشركات في نشر وعي "التمويل العقاري" لدى المواطن المصري؟
الأرقام تتحدث عن ثورة في الوعي، من عام 2004 (تاريخ تأسيس شركتنا كأول شركة في مصر) وحتى 2014، كان إجمالي المستفيدين 37 ألف عميل فقط، ولكن بفضل مبادرات البنك المركزي والدولة من 2014 وحتى 2024، قفز الرقم إلى 700 ألف مستفيد.
بمعنى أدق، هناك نحو 3.5 مليون مواطن (باحتساب متوسط الأسرة) يعيشون الآن في وحدات بفضل التمويل العقاري.
الوعي موجود، والحاجة ملحة، لكننا نحتاج لبيانات أدق من الهيئة العامة للرقابة المالية لنصل بالتمويل إلى كل شبر في مصر ولكل فئة عمرية تحتاج إليه.
● بالنسبة للتمويل الأخضر، كيف تتأكدون من استحقاق العميل أو المشروع للخصم والمميزات التفضيلية؟
نعتمد حالياً على معايير واضحة؛ فإما أن يكون العميل يعمل في جهة تابعة للاستدامة (مثل شركات الطاقة الشمسية)، أو أن يكون المشروع نفسه مصمماً بمعايير بيئية معتمدة، مثل إعادة تدوير مياه الصرف لرى المساحات الخضراء او تسخين المياه بالطاقة الشمسية او اعتماد الزجاج المقاوم للحرارة .
لقد طالبت في مؤتمرات سابقة بوجود "تكويد" واضح لهذه الوحدات، نحن نميز العميل الذي يسهم في توفير الطاقة، لكننا نحتاج إلى مظلمة بيانات أوسع لنشمل حالات أخرى، مثل من يقوم بتغيير زجاج وحدته إلى عازل للحرارة لتوفير الكهرباء.
● ذكرتم أنكم تمنحون خصومات للمشاريع المستدامة من هامش ربح الشركة، ولكن كيف يتم التحقق من ذلك تقنياً في ظل غياب معايير موحدة؟
هذه هي الفجوة التي نحاول سدها؛ نحن نحتاج إلى "شهادة استدامة" رسمية للمشروعات، المطور عندما يحصل على تراخيص لإنشاء محطات إعادة تدوير المياه، أو محطات طاقة شمسية لتوليد الكهرباء أو تسخين المياه، يحصل على موافقات من وزارة الكهرباء أو الجهات المعنية،و نحن نطالب بأن تكون هذه الموافقات بمثابة "شهادة خضراء" يعتد بها لتقديم حوافز تمويلية.
● كيف واكبت "الأولى" الطفرة التكنولوجية في إجراءات التمويل والتحصيل؟
لقد بسّطنا الإجراءات لأقصى درجة؛ العميل يتواصل مع فريق المبيعات، يرسل مستنداته إلكترونياً، ونحن نقوم بالدراسة الائتمانية والموافقات، أما في "التحصيل"، فقد فعلنا منظومة الدفع عبر "فوري"، "البريد المصري"، وفروع البنوك، بالإضافة إلى الشيكات البنكية، توقفنا مؤقتاً عن بعض تطبيقات الموبايل امتثالاً لإجراءات رقابية تتعلق بالأمن السيبراني، لكننا وفرنا بدائل سهلة تغني العميل عن زيارة الشركة.
● أخيراً.. ما الذي يجعل شركة "الأولى" في مأمن وسط تقلبات السوق العنيفة؟
نحن نعتمد على ثلاثة مرتكزات للقوة:
رأس المال البشري: لدينا فريق يضم 170 موظفاً على أعلى مستوى من الاحترافية، وهو رقم ضخم مقارنة بالشركات المنافسة التي قد لا يتجاوز عدد موظفيها 50 فرداً.
كبار المساهمين: قوتنا الحقيقية تستمد من هيكل الملكية؛ فنحن مدعومون من عمالقة الاقتصاد المصري (هيئة المجتمعات العمرانية، بنك التعمير والإسكان،بنك الاستثمار القومى، وزارة الأوقاف، وشركة مصر للتأمين ومصر لتامينات الحياة)، هذا التحالف يمنحنا استقراراً وملاءة مالية تجعلنا دائماً "الأولى".
الثقة التاريخية: نحن أول شركة تمويل عقاري في مصر، وخبرتنا التراكمية هي التي مكنتنا من خفض نسب التعثر إلى مستويات قياسية لا تتخطى 0.3%.
● تحدثتم عن منتج جديد تسعون لتقنينه مع الهيئة العامة للرقابة المالية وهو "الملكية التشاركية".. ما هي فلسفة هذا المنتج؟
السوق المصري بحاجة لهذا المنتج الآن أكثر من أي وقت مضى، قديماً كان المستثمر الذي يملك مليون جنيه يشتري شقة ويؤجرها، اليوم هذا المبلغ لم يعد كافياً لدخول السوق منفرداً.
"الملكية التشاركية" تتيح لخمسة أفراد مثلاً الاشتراك في شراء "وحدة إدارية" أو "محل تجاري"، بحيث يساهم كل فرد بمبلغ بسيط (مثلاً 200 ألف جنيه) ونحن في "الأولى" نمول الباقي ونقسطه لهم، نحن الآن بصدد تقديم مذكرة للهيئة عبر اتحاد التمويل العقاري لوضع آلية قانونية لنقل الملكية في حال تعثر أحد الشركاء، لضمان استقرار هذا الاستثمار.
 تابع بنوك أونلاين علي نبض