
في حوار خاص لـ«بنوك أونلاين ».. إيهاب عمر: الاموال متاحه ... لماذا اصبح شراء العقار صعب؟ ... 471 مليار جنيه صافي أصول صناديق الاستثمار في مصر
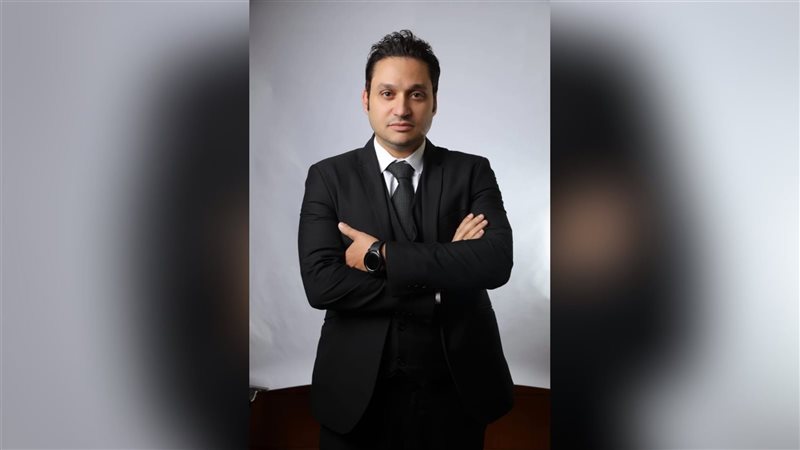
المهندس إيهاب عمر، العضو المنتدب لشركة «قسطلي» للتمويل العقاري:
-صناديق الاستثمار العقاري يمكن أن تفتح مصدرًا جديدًا للسيولة وتدعم نمو سوق التمويل العقاري
- فجوة متزايدة بين أسعار العقارات والقدرة الشرائية تستدعي أدوات تمويل أكثر مرونة
في ظل المتغيرات الاقتصادية التي يشهدها السوق المصري، وارتفاع أسعار العقارات وتكاليف التمويل وتراجع القوة الشرائية، أصبح تطوير منظومة التمويل العقاري وتنويع مصادر السيولة ضرورة لدعم استدامة نمو القطاع وتحقيق قدر أكبر من التوازن بين المطورين والعملاء وجهات التمويل.
وقال المهندس إيهاب عمر، العضو المنتدب لشركة «قسطلي» للتمويل العقاري، إن صناديق الاستثمار العقاري تمثل إحدى الأدوات الواعدة القادرة على إحداث تحول حقيقي في السوق، خاصة مع وصول صافي أصول صناديق الاستثمار في مصر إلى نحو 470.9 مليار جنيه بنهاية يونيو 2026، في الوقت الذي لا تزال فيه حصة الصناديق العقارية محدودة مقارنة بحجم السوق والثروة العقارية في مصر.
وأضاف أن هذه الفجوة تمثل فرصة كبيرة لتوجيه جزء من السيولة المؤسسية إلى القطاع العقاري من خلال أدوات استثمارية منظمة، بما يخلق مصادر تمويل جديدة ويخفف الاعتماد على القنوات المصرفية التقليدية وحدها.
وأشار عمر إلى التجربة السعودية، التي تضم حاليًا نحو 20 صندوقًا عقاريًا متداولًا "REITs"، موضحًا أن التجربة الإقليمية تؤكد إمكانية استخدام الصناديق كحلقة وصل فعالة بين المدخرات والاستثمار العقاري.
وأكد أن السوق المصرية تمتلك المقومات اللازمة لتوسيع دور صناديق الاستثمار العقاري خلال السنوات المقبلة، خاصة مع التطورات التنظيمية التي يشهدها القطاع واتجاه الدولة والهيئة العامة للرقابة المالية إلى تطوير الأدوات المالية غير المصرفية.
وأوضح عمر أن هناك فرقًا جوهريًا بين صناديق الاستثمار العقاري ونماذج الملكية الجزئية أو التشاركية؛ فالصندوق يمثل وعاءً استثماريًا منظمًا يخضع لإطار رقابي وإدارة متخصصة، ويتيح للمستثمرين المشاركة في العوائد الناتجة عن الأصول وفقًا للهيكل والسياسة الاستثمارية للصندوق، بينما تقوم الملكية الجزئية على امتلاك حصص مباشرة في أصل عقاري، وهو نموذج يحتاج إلى آليات واضحة للتخارج والتداول وإدارة حقوق الشركاء.
نموذج جديد لتمويل السوق
وكشف عمر عن وجود أفكار ومقترحات يجري العمل عليها لتطوير دورة التمويل العقاري وربطها بصورة أكبر بأسواق المال وصناديق الاستثمار، بما يسمح بتوفير مصادر مؤسسية جديدة للسيولة إلى جانب البنوك.
وأوضح أن النموذج الأكثر كفاءة يقوم على فصل الأدوار بين أطراف المنظومة؛ بحيث تركز شركات التطوير العقاري على التطوير والتنفيذ، وتتولى شركات التمويل العقاري المرخصة دراسة العملاء وإدارة عمليات التمويل والخدمة والتحصيل، بينما توفر الصناديق والمستثمرون المؤسسيون مصادر إضافية للسيولة والاستثمار وفق الأطر التنظيمية المعتمدة.
وقال إن هذا النموذج يمكن أن يعيد المطور العقاري إلى دوره الأساسي كمطور ومنفذ للمشروعات، بدلًا من تحوله عمليًا إلى جهة تمويل تمنح العملاء آجال سداد قد تمتد لسنوات طويلة.
وأضاف أن تطوير البنية الرقمية وربط جهات التمويل والتقييم والتسجيل والاستعلام الائتماني والجهات التنظيمية يمكن أن يقلص دورة التمويل بصورة كبيرة، مؤكدًا أن الهدف يجب أن يكون تسريع القرار والإجراءات دون التنازل عن الدراسة الائتمانية أو متطلبات إدارة المخاطر وحماية العملاء.
التمويل العقاري ما زال أمامه مجال ضخم للنمو
وأشار عمر إلى أن سوق التمويل العقاري في مصر لا يزال صغيرًا مقارنة بحجم الاقتصاد والسوق العقارية، رغم النمو الكبير الذي تحقق خلال الفترة الأخيرة.
وبحسب بيانات الهيئة العامة للرقابة المالية، منحت شركات التمويل العقاري الخاضعة لرقابة الهيئة تمويلات بقيمة 42.7 مليار جنيه خلال 2025، مقابل 25.5 مليار جنيه في 2024، بمعدل نمو بلغ 67.5%.
وفي الوقت نفسه، وصلت التمويلات المقدمة من خلال منظومة صندوق الإسكان الاجتماعي ودعم التمويل العقاري إلى نحو 104 مليارات جنيه بنهاية 2025، بمشاركة 31 بنكًا وشركة تمويل، وهو ما يعكس الدور الكبير الذي لعبته المبادرات المدعومة في توسيع قاعدة المستفيدين.
ويرى عمر أن التحدي المقبل يتمثل في توسيع نطاق التمويل العقاري خارج المبادرات المدعومة، وخاصة لشريحة متوسطي الدخل، من خلال منتجات أكثر مرونة ومصادر تمويل متنوعة وآجال مناسبة، بما يسمح بتحويل الطلب المحتمل على العقار إلى طلب قادر فعليًا على الشراء.
المشكلة ليست في العقار وحده.. بل في القدرة على الشراء
وأوضح عمر أن أحد أكبر التحديات التي تواجه السوق حاليًا هو اتساع الفجوة بين أسعار الوحدات العقارية ودخول العملاء وقدرتهم الشرائية، خاصة بعد الارتفاعات الكبيرة في أسعار العقارات خلال السنوات الأخيرة.
وقال إن الحل لا يمكن أن يعتمد على خفض سعر الفائدة وحده، لأن تكلفة التمويل ترتبط بمعدلات التضخم وأسعار الفائدة وتكلفة الأموال والاستقرار الاقتصادي، وبالتالي فإن السوق يحتاج إلى منظومة متكاملة تجمع بين زيادة المعروض المناسب للطلب الحقيقي، وتنويع مصادر التمويل، وإطالة آجال السداد بصورة مدروسة، وتطوير أدوات سوق المال والصناديق الاستثمارية.
وأكد أن التمويل العقاري يجب أن يساعد العميل على شراء وحدة تتناسب مع قدرته المالية، وليس دفعه إلى تحمل التزام يفوق قدرته على السداد، مشددًا على أهمية تطبيق مبادئ التمويل المسؤول وحماية العملاء.
التسجيل والبيانات أساس تطوير السوق
ويرى عمر أن أحد التحديات الهيكلية للسوق العقارية المصرية يتمثل في تشتت البيانات وعدم تسجيل نسبة كبيرة من الثروة العقارية، وهو ما يصعب بناء قاعدة بيانات دقيقة تساعد المستثمرين وجهات التمويل على تقييم السوق والمخاطر بصورة أفضل.
وأكد أن تسهيل إجراءات التسجيل وبناء قاعدة بيانات عقارية متكاملة سيؤديان إلى رفع مستويات الشفافية، وتحسين قرارات التمويل والاستثمار، وزيادة قدرة المؤسسات المالية والصناديق على ضخ السيولة في القطاع.
كما شدد على أهمية تطوير آليات لحماية أموال العملاء والممولين في المشروعات تحت الإنشاء، ومن بينها حسابات الضمان "Escrow Accounts" وأدوات ضمان المخاطر، بما يضمن توجيه الأموال إلى تنفيذ المشروعات ويحقق توازنًا أفضل بين مصالح العميل والمطور والممول.
«قسطلي» تستهدف محفظة 1.5 مليار جنيه
وعن استراتيجية «قسطلي»، قال عمر إن الشركة تعمل على بناء نموذج يعتمد على تنويع مصادر التمويل وعدم الاعتماد على البنوك وحدها، إلى جانب تطوير منتجات تمويلية تستهدف بصورة أساسية العملاء الأفراد.
وأوضح أن الشركة تستهدف الوصول بمحفظة التمويلات إلى نحو 1.5 مليار جنيه بنهاية 2026، على أن تمثل المصادر المصرفية نحو 30% من هيكل التمويل المستهدف، مقابل الاعتماد على مصادر وأدوات تمويل أخرى.
وأضاف أن «قسطلي» تستهدف أن يمثل تمويل الأفراد أكثر من 70% من إجمالي محفظتها، مقابل أقل من 30% للمحافظ الاستثمارية، بما يعكس توجه الشركة إلى بناء نشاط تمويل عقاري قائم على الطلب الحقيقي من العملاء.
كما تستعد الشركة للإعلان عن عدد من بروتوكولات التعاون الجديدة، إلى جانب التوسع في خدمة المصريين العاملين بالخارج من خلال التعاون مع جهات متخصصة في التسويق العقاري بالأسواق الأوروبية، بما يفتح قناة جديدة لتمويل شراء العقارات في مصر.
واختتم عمر بالتأكيد على أن مستقبل التمويل العقاري في مصر لن يعتمد على مصدر واحد للتمويل، وإنما على بناء منظومة متكاملة تجمع البنوك وشركات التمويل وصناديق الاستثمار وأسواق المال والمطورين داخل إطار رقابي واضح.
وأكد أن الهدف النهائي ليس زيادة حجم التمويل فقط، وإنما بناء سوق أكثر كفاءة وشفافية يستطيع فيه المطور التركيز على البناء والتنفيذ، والممول على إدارة الائتمان، والمستثمر على توفير رأس المال، والمواطن على الحصول على سكن يناسب قدرته المالية.
 تابع بنوك أونلاين علي نبض