
بعد تشديد الرقابة على الاحتيال الإلكتروني.. كيف تواجه البنوك أساليب النصب الجديدة؟
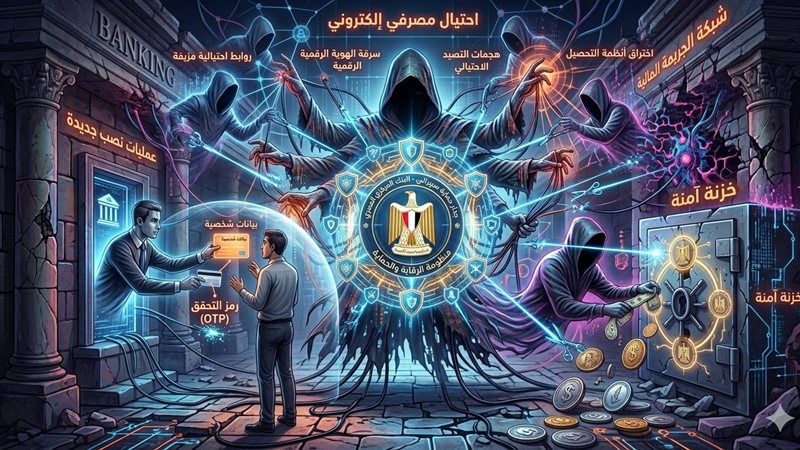
لم يعد الاحتيال المصرفي يعتمد فقط على سرقة البطاقات أو اختراق الحسابات، بل تطورت أساليبه لتستهدف العنصر البشري والبيانات الشخصية عبر رسائل ومكالمات وروابط مزيفة تنتحل صفة البنوك أو الجهات الرسمية، بالتزامن مع التوسع السريع في الخدمات المصرفية الرقمية.
ومع تنامي هذه المخاطر، عزز البنك المركزي المصري الإطار الرقابي لمكافحة الاحتيال، إذ أصدر في 2 أبريل 2026 كتابًا دوريًا بشأن إنشاء إدارة متخصصة لإدارة ومكافحة الاحتيال بالبنوك، وأصدر في 25 يونيو 2026 إلحاقًا بالتعليمات المنظمة لهذه الإدارات.
إدارة متخصصة لمكافحة الاحتيال داخل البنوك
يمثل إنشاء إدارات متخصصة لمكافحة الاحتيال تطورًا في طريقة تعامل القطاع المصرفي مع المخاطر، إذ لم تعد مواجهة عمليات الاحتيال مسؤولية إدارات متفرقة فقط، وإنما أصبحت جزءًا أكثر تنظيمًا من منظومة إدارة المخاطر والرقابة داخل البنوك.
ويأتي ذلك في ظل تنوع أساليب الاحتيال، بما يتطلب قدرة أكبر على رصد العمليات غير المعتادة، وتحليل الأنماط الاحتيالية، وسرعة الاستجابة للحالات المشتبه فيها.
4 مليارات جنيه تم إجهاضها
وكشف محافظ البنك المركزي المصري حسن عبد الله، خلال افتتاح المؤتمر العربي الثاني لمكافحة الاحتيال في يناير 2026، أن الإجراءات الاستباقية التي اتخذتها المؤسسات المالية أسهمت في إجهاض حالات احتيالية بقيمة 4 مليارات جنيه خلال العام السابق، بزيادة نحو 268% مقارنة بعام 2024.
وأشار المحافظ إلى أن التطورات التكنولوجية، ومنها الذكاء الاصطناعي والتحول الرقمي، توفر فرصًا لتطوير الخدمات المالية، لكنها في الوقت نفسه تفرض تحديات جديدة مع ظهور أنماط أكثر تطورًا من الاحتيال المنظم، وهو ما يتطلب تطوير أدوات الرصد والمنع ورفع جاهزية المؤسسات المالية.
كيف تطورت أساليب النصب؟
تعتمد محاولات الاحتيال الحديثة في كثير من الحالات على خداع العميل بدلًا من اختراق الأنظمة المصرفية مباشرة.
ومن أبرز الأساليب:
- انتحال صفة موظف البنك والاتصال بالعميل بحجة تحديث البيانات.
- إرسال روابط إلكترونية مزيفة للحصول على بيانات البطاقة.
- طلب رمز التحقق OTP بحجة تأكيد عملية مصرفية.
- رسائل تدعي وجود مكافأة أو عرض استثنائي.
- صفحات مزيفة على مواقع التواصل الاجتماعي تنتحل اسم البنك.
- استغلال بيانات شخصية متاحة على الإنترنت لإقناع العميل بأن المتصل جهة رسمية.
- استخدام أساليب تقنية أكثر تطورًا يمكن أن تستفيد من أدوات الذكاء الاصطناعي في انتحال الهوية أو صياغة رسائل أكثر إقناعًا.
البنك المركزي: بياناتك البنكية سرية
ويؤكد البنك المركزي المصري أن البنوك لا تطلب من العملاء عبر الهاتف الإفصاح عن بيانات البطاقات أو الحسابات أو كلمات المرور أو رموز التحقق.
كما حذر المركزي من المكالمات والرسائل والروابط التي تنتحل صفة موظفي البنوك أو البنك المركزي بهدف الحصول على البيانات المصرفية والاستيلاء على أموال العملاء.
وتشمل البيانات التي يجب الحفاظ على سريتها رقم البطاقة وتاريخ انتهائها والرقم السري ورمز التحقق والرقم السري المتغير OTP، إلى جانب البيانات الشخصية.
البنوك أمام معادلة جديدة: التكنولوجيا في مواجهة التكنولوجيا
ومع توسع الخدمات الرقمية، تتجه المواجهة بين البنوك والمحتالين إلى الاعتماد بدرجة أكبر على التكنولوجيا.
وفي هذا الإطار، أعلن البنك المركزي المصري في يونيو 2026 انتقال القطاع المصرفي إلى معيار ISO 20022 في التحويلات المالية بين البنوك، بما يعزز جودة بيانات التحويلات ويدعم قدرات الفحص الآلي للمعاملات وفق الأطر الخاصة بمكافحة غسل الأموال وتمويل الإرهاب.
كما أصدر المركزي في أغسطس 2026 القواعد المنظمة لخدمات الهوية المالية الرقمية والتعرف الإلكتروني على العملاء eKYC، مع وضع متطلبات فنية وتشغيلية وضوابط لحماية البيانات والأمن السيبراني.
وتوفر هذه التطورات بنية أكثر اعتمادًا على التحقق الرقمي من هوية العميل، مع أهمية استمرار تطبيق ضوابط الحماية والرقابة على القنوات الرقمية.
تدريب موظفي البنوك على اكتشاف الاحتيال
ولا تقتصر المواجهة على الأنظمة التكنولوجية؛ فقد أطلق البنك المركزي المصري بالتعاون مع المعهد المصرفي المصري برنامجًا تدريبيًا تحت عنوان «أساسيات مكافحة الاحتيال»، بهدف رفع قدرة العاملين بالبنوك على اكتشاف ومنع الممارسات الاحتيالية والتعامل مع الحالات المشتبه فيها.
وأكد البنك المركزي أن مكافحة الاحتيال مسؤولية مشتركة تتطلب وجود سياسات وإجراءات وضوابط فعالة، إلى جانب وعي العاملين والعملاء ويقظتهم.
ماذا يفعل العميل لحماية أمواله؟
رغم تطور أنظمة البنوك، يظل العميل أحد أهم حلقات الحماية، ولذلك ينصح البنك المركزي بعدم مشاركة أي بيانات مصرفية أو رموز تحقق مع أي شخص، وعدم الضغط على الروابط مجهولة المصدر.
كما يشدد على استخدام المواقع والتطبيقات الرسمية للبنوك عند إجراء المعاملات أو تحديث البيانات، وعدم الاستجابة للمكالمات التي تطلب بيانات البطاقة أو الحساب بحجة تحديث البيانات أو إيقاف خدمة.
وفي حال الاشتباه في عملية احتيال، يجب التواصل سريعًا مع البنك عبر قنواته الرسمية، ويمكن للعميل التوجه إلى البنك المركزي بعد تقديم شكوى للبنك والحصول على الرقم المرجعي للشكوى وفق الإجراءات المعلنة.
 تابع بنوك أونلاين علي نبض